2020年全球焊接机器人行业市场现状及发展前景分析 工业机器人销售波动下的挑战与机遇
一、引言
焊接作为工业制造的基础工艺,在汽车、轨道交通、航空航天、工程机械等领域应用广泛。焊接机器人凭借其稳定、高效、柔性化的特点,已成为工业机器人最重要的应用细分之一。2020年,受新冠疫情冲击、全球供应链紊乱及下游投资放缓等多重因素影响,全球工业机器人销售出现近年来的首次显著下滑,焊接机器人市场亦随之波动。本文基于公开行业数据与趋势判断,梳理2020年全球焊接机器人市场现状,并分析其未来发展前景。
二、2020年全球工业机器人销售概况
根据国际机器人联合会(IFR)2021年发布的《世界机器人报告》,2020年全球工业机器人新增装机量为37.3万台,较2019年的37.6万台下降约0.8%,若剔除中国大陆市场的逆势增长,其他地区降幅更为明显。全球工业机器人保有量约300万台,同比增长约8%,但增速较前几年明显放缓。
分区域看:
- 亚洲/澳大利亚:2020年新增装机约25.4万台,中国以约16.8万台的装机量占据全球44%份额,同比增长约20%,成为全球唯一的增长引擎;日本、韩国则分别下滑约10%和8%。
- 欧洲:新增装机约6.8万台,同比下降约17%,其中德国下滑约20%。
- 美洲:新增装机约4.5万台,同比下降约18%,美国作为最大单一市场下滑约15%。
在这一背景下,焊接机器人的销售与工业机器人整体走势高度相关,但在不同下游领域呈现结构分化。
三、2020年全球焊接机器人市场现状
3.1 市场规模与销量
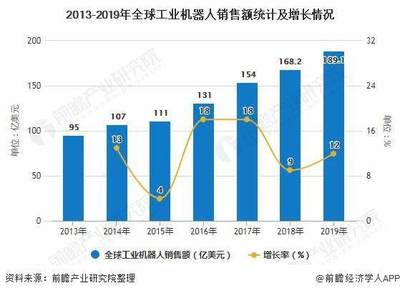
按IFR应用分类,“焊接与钎焊”是仅次于搬运与上下料的第二大应用领域。2019年全球焊接机器人新增装机约8.2万台,占工业机器人总量的22%左右。2020年,受汽车行业资本开支收缩影响,估计全球焊接机器人新增装机约7.2万~7.6万台,同比下降约7%~12%。若考虑价格因素,全球焊接机器人系统市场规模(含本体、焊接电源、工装夹具及系统集成)约为210~230亿美元,同比下降约5%~8%。
需要说明的是,焊接机器人单机价值量较高(通常2~5万美元/台,整套焊接工作站可达10~30万美元),其跌幅小于焊接机器人台数跌幅的市场规模收窄幅度相对有限。
3.2 区域市场表现
(1)中国市场——一枝独秀
2020年中国工业机器人逆势增长,焊接机器人同样受益于工程机械、钢结构、商用车及重卡等领域的旺盛需求。全年焊接机器人新增装机估计在3.5万~4.0万台之间,同比增长约10%~15%,约占全球焊接机器人增量的一半。其中,国产焊接机器人(如埃斯顿、新时达、埃夫特等)在中低端焊接场景加速替代进口。
(2)欧洲市场——汽车拖累显著
欧洲是焊接机器人传统强势市场,但2020年欧洲汽车产量下滑约23%(ACEA数据),大量汽车主机厂暂停或延后新车型焊接产线投资,导致欧洲焊接机器人新增装机下滑约15%~20%。德国、意大利、西班牙等受影响较大。
(3)北美市场——结构性疲软
美国汽车三级供应商及一般工业在2020年上半年投资停滞,下半年随电商仓储、建筑机械等恢复。北美焊接机器人新增装机估计下降12%~18%。
(4)日韩市场——出口导向承压
日本焊接机器人主要面向汽车及一般工业出口,2020年海外订单明显萎缩;韩国则受本土汽车产量下降影响,焊接机器人采购同比下降约10%。
3.3 下游行业结构
2020年焊接机器人下游行业中:
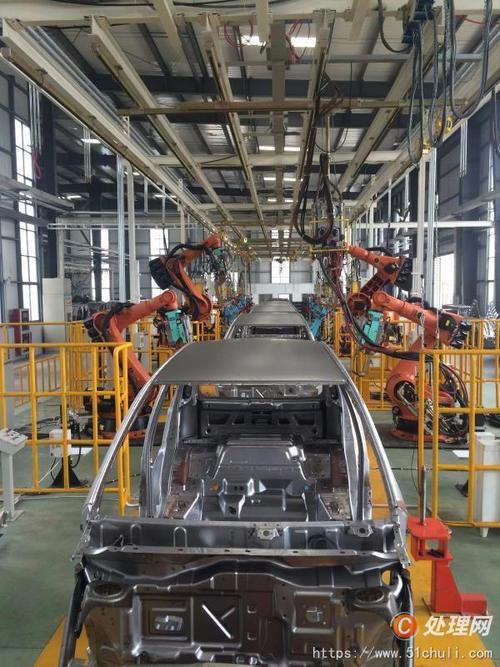
- 汽车行业占比约50%~55%,仍是绝对主力,但份额持续缓慢下降。一方面,传统燃油车焊接产线投资高峰已过;另一方面,新能源汽车(特别是纯电动车)车身结构变化,点焊机器人用量提升,但弧焊部分环节被一体化压铸等新工艺替代。
- 金属加工与一般工业(含工程机械、农业机械、钢结构、仓储货架等)占比上升至30%左右。中国市场尤为突出,重卡、挖掘机、塔机等产量高增长直接拉升焊接机器人需求。
- 3C电子与精密焊接占比不足10%,但受消费电子回暖及电池焊接需求带动,长期潜力可观。
- 船舶、轨道交通、航空航天占比约5%~8%,高端焊接仍以进口机器人配合专用工艺为主。
3.4 竞争格局
全球焊接机器人市场仍由日系(发那科、安川、松下、OTC、川崎、那智不二越)、欧系(ABB、库卡、柯马、莱斯、克鲁斯、IGM)和部分美系(如林肯电气旗下的MOTOMAN系列)主导。其中:
- 发那科、ABB 在汽车白车身点焊领域优势明显;
- 安川、松下、OTC 在弧焊机器人领域具有极强竞争力,尤其是松下在CO₂/MAG焊接电源与机器人融合的专业积累;
- 克鲁斯(CLOOS)、IGM 在厚板焊接、机器人寻位与激光跟踪领域持续深耕。
2019—2020年,国产品牌(包括埃斯顿、埃夫特、启帆、新时达等)依托性价比和本地服务,在各领域中有不同层次的国产替代爆发至中低端一般工业焊市场加速渗透,按台数口径国产焊接机器人份额上升至30%左右的下浮区间(中国市场);但若按高端本体和整体系统,外资仍占据约70%以上份额。
四、2021年以后焊接机器人发展前景
4.1 短期复苏:2021—2022年销量回补
IFR数据显示2021年全球工业机器人爆发式增长,新增装机量接近48.6万台,焊接机器人同步进入补涨通道。全球焊接机器人新增装机量可能恢复到8.5~9.0万台水平,回归到2018—2019年高位。2022年后保持中低速波动增长,预测到2024—2025年年度新增装机約10~11万台,不确定性来自通胀和供应链修复滞缓。未来五年焊接机器人年均复合增长率约5%~ 8%
4.2 四大核心增长驱动因素
第一 制造业人力的持续短缺 全 (原文里是工人手工 ,世界焊正在减少未来较长 时间方面力量存中减少大多的传统焊吸引新生成为时代特别但印度尤其年轻人对动手结合焊引上大幅显著不及白领方面气侯轻松成为时优选项提高效率必然趋势);
(持续上升。) 焊接工种苦出现老严重技能人才 ,岗位增量虽多。” ###
在下面的大分为角度那时间单位结构看。重复判断如果,无更好思路……
如若转载,请注明出处:http://www.zyh0828.com/product/27.html
更新时间:2026-11-03 09:07:04