2019郑州工博会 回望2018年中国工业机器人市场与销售态势
2019年郑州工业装备博览会(郑州工博会)的举办,不仅展示了中原地区制造业转型升级的最新成果,也为我们提供了一个回望与审视中国工业机器人产业发展的窗口。作为智能制造的核心装备,工业机器人在2018年的市场表现与销售数据,深刻反映了当时中国制造业自动化进程的阶段特征与未来走向。
一、2018年中国工业机器人市场总体概况
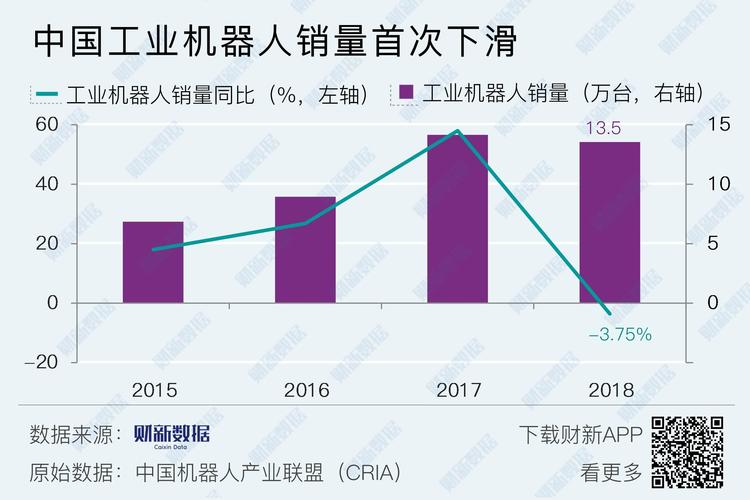
2018年,中国工业机器人市场在经历了前几年的高速增长后,进入了一个调整与分化的关键时期。根据行业机构统计,全年中国工业机器人市场销量约为14.8万台(含外资品牌与国产品牌),虽然同比增速较2017年有所放缓,但绝对规模仍连续第六年位居全球第一。市场规模方面,2018年中国工业机器人市场销售额约为62亿美元,约占全球市场份额的三分之一,凸显了中国作为全球最大工业机器人消费市场的地位。
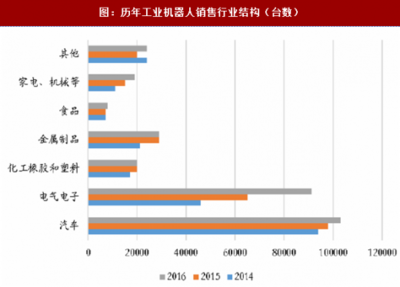
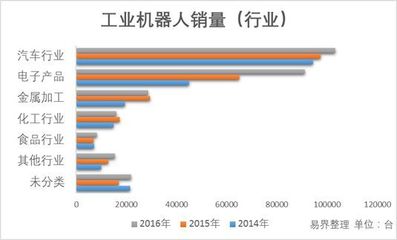
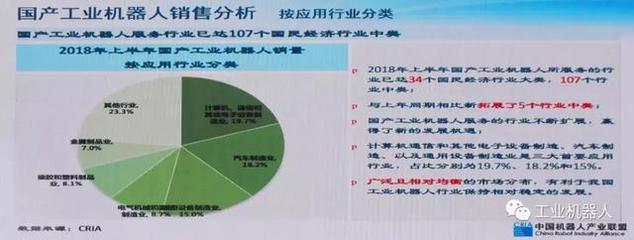
从应用行业看,汽车制造业和3C电子行业依然是工业机器人的两大主力需求领域,合计占比超过60%。其中,汽车行业受益于新能源汽车产线改造升级,对焊接、喷涂、装配机器人需求稳定;3C行业则受智能手机、半导体等产业投资拉动,对小型六轴、SCARA机器人需求旺盛。金属加工、食品饮料、医药、物流等行业的自动化改造需求也在快速释放,成为市场增长的新引擎。
二、2018年工业机器人销售结构分析
在销售结构上,2018年中国工业机器人市场呈现几大特点:
- 多关节机器人占比最高:多关节机器人(主要是六轴机器人)销量占比约60%,广泛应用于焊接、搬运、装配等场景,是市场的主力机型。
- SCARA机器人增速亮眼:受益于3C行业自动化升级,SCARA机器人销量增速超过20%,在电子装配、领域表现突出。
- 坐标机器人稳中有升:直角坐标机器人凭借高性价比和易用性,在码垛、上下料等简单应用场景中保持稳定需求。
- 国产机器人市场份额提升:2018年国产品牌工业机器人销量约4.4万台,市场占比约30%,较上年提升约2个百分点。以埃斯顿、新松、广州启帆、拓斯达等为代表的国产企业,在搬运、码垛、抛光等中低端应用领域加速进口替代,并在核心零部件(如伺服系统、减速器)国产化方面取得进展。
三、2018年市场销售面临的主要挑战
尽管规模持续扩大,2018年中国工业机器人销售也面临多重压力。一方面,下游汽车行业产销量出现近28年来首次下滑,导致汽车领域机器人采购需求减弱;另一方面,3C行业在2018年下半年受全球贸易环境及消费电子市场疲软影响,部分企业扩产计划推迟,对小型机器人销售造成冲击。行业价格竞争加剧,部分标准机型价格下降明显,中小型系统集成商利润空间受到挤压。
国产机器人企业在核心技术、品牌认知和高端应用经验上与国际巨头(如发那科、安川、ABB、库卡)仍存在差距,高端市场(如汽车焊装线、半导体晶圆搬运)仍由外资品牌主导。2018年外资品牌仍占据中国市场约70%的份额,尤其在六轴重载、高精度应用领域优势明显。
四、2019郑州工博会上的机器人看点
在2019年郑州工博会上,工业机器人展区成为关注焦点。多家国内外机器人及智能装备企业展示了面向中部制造业需求的解决方案,包括:
- 针对汽车零部件、工程机械等河南优势产业的焊接、搬运机器人工作站;
- 面向3C、家电行业的SCARA及小型六轴机器人自动化装配线;
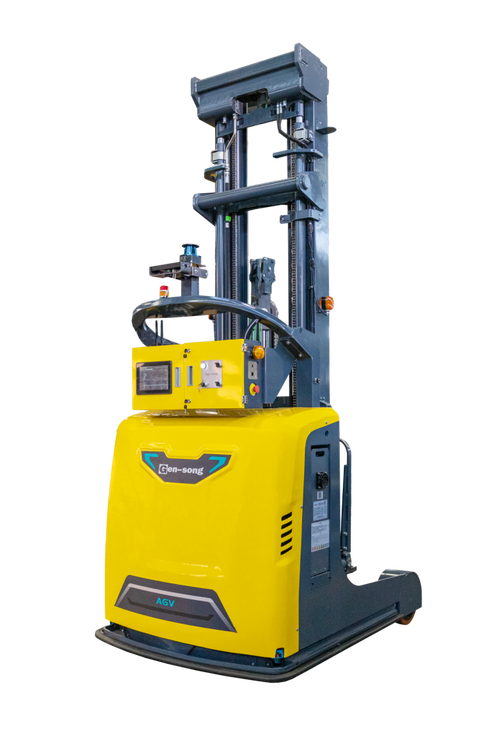
- 首次亮相的国产协作机器人及AGV物流机器人,展示了人机协作与柔性物流的落地可能;
- 机器视觉与力控技术的集成应用,推动机器人从“可编程”向“智能化”演进。
工博会同期举办的论坛上,业内人士普遍认为,2019年工业机器人市场将延续调整态势,但中长期来看,随着制造业劳动力成本上升、企业智能化改造需求释放以及5G、人工智能等新技术的融合应用,中国工业机器人市场仍有广阔增长空间。特别是中部地区,作为承接产业转移的重要区域,郑州工博会有望持续推动机器人技术与本地制造业的深度对接。
回望2018年,中国工业机器人市场在销量增速放缓的也在经历从规模扩张向质量提升的转变。国产机器人的进步、应用场景的拓宽以及区域市场的活跃,为产业下一阶段发展积蓄力量。2019郑州工博会则搭建了一个交流与展示的平台,让市场信息与技术方案在此交汇,助力中国工业机器人产业行稳致远。
如若转载,请注明出处:http://www.zyh0828.com/product/53.html
更新时间:2026-11-21 05:08:14